用地仕入れ営業からの独立は、制度面のハードルより「仕入れた土地の売り先を自分で持っているか」で決まります。免許の取得は手順を踏めば越えられますが、出口がなければ在庫を抱えるだけです。
会社員のうちに作っておくべきは、情報の入手経路と売り先の両方。この2つがないまま独立すると、案件が動きません。
用地仕入れの経験を積むと、独立という選択肢が視界に入ってきます。扱う金額が大きく、自分の判断が利益に直結する仕事なので、自然な流れではあります。この記事では、宅地建物取引業法上必要になる手続きと費用を確認したうえで、実際に軌道に乗せるために何が要るのかを整理します。金額は制度上定まっているものと、会社や地域によって変わるものを分けて書きます。
1. 独立を考える理由と、その落とし穴
独立を考える動機は、だいたい次のどれかです。稟議に時間がかかる環境への不満、成果が報酬に反映される度合いへの不満、自分の判断で案件を回したいという欲求。
ただし注意したいのは、これらのうち最初の2つは会社を変えることでも解決しうるという点です。決裁が速い会社、成果連動の比率が高い会社は実際にあります。独立の前に、環境の問題と構造の問題を切り分けてください。会社の型ごとの違いは転職先をタイプ別に比較した記事、個社の見極めは良い会社・避けるべき会社の見分け方にまとめています。
2. 宅地建物取引業の免許が要る
自ら土地を仕入れて転売する事業は宅地建物取引業にあたるため、免許が必要です(宅地建物取引業法第3条)。主な要件を整理します。
| 項目 | 内容 |
|---|---|
| 免許の種類 | 1つの都道府県内のみに事務所を置く場合は都道府県知事免許、2以上の都道府県に事務所を置く場合は国土交通大臣免許 |
| 有効期間 | 5年。更新が必要 |
| 専任の宅地建物取引士 | 事務所ごとに、業務に従事する者5人に1人以上(第31条の3) |
| 事務所 | 継続的に業務を行える独立した形態が求められる。自宅の一室を使う場合は要件の確認が必要 |
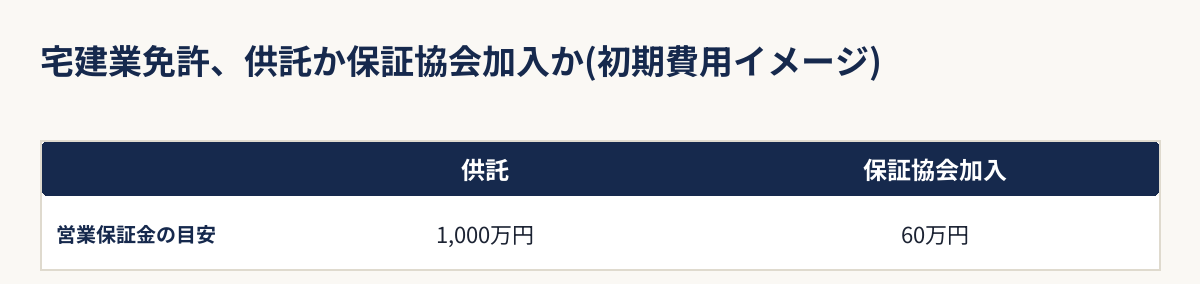
| 営業保証金 | 主たる事務所1,000万円を供託(第25条)。保証協会に加入する場合は弁済業務保証金分担金60万円(第64条の9) |
現実的な選択肢は保証協会への加入です。1,000万円を供託して寝かせるより、分担金60万円に入会金等を加えた負担で済むほうが資金繰りは楽になります。ただし協会ごとに入会金・年会費が別途かかるため、総額は事前に確認してください。
一人で始める場合、自分が宅建士でなければ専任の宅建士を雇う必要が出てきます。実務上、独立を考えるなら宅建士の取得は前提条件に近い。取得の進め方は宅建士が実務でどう効くかの記事で扱っています。
3. 初期費用の現実
免許まわりの費用に加えて、法人設立費用、事務所の賃料と保証金、什器や通信、会計まわり。ここまでが開業の入口にかかる費用です。
問題はその先で、土地を買うための資金は別枠だという点です。自己資金だけで仕入れるのは現実的でないため、金融機関からの調達が前提になります。創業間もない法人への融資は条件が厳しく、実績のない段階では担保や自己資金の比率を求められます。金融機関の審査の視点は金融機関から転職した人の視点をまとめた記事が参考になります。
4. 独立までの準備の流れ
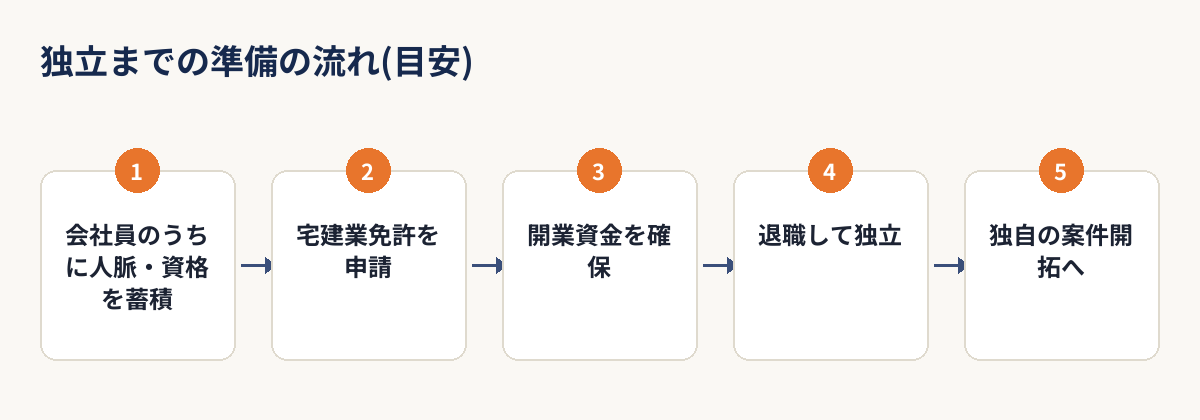
- 宅建士を取得する:専任要件を自分で満たせる状態にする
- 事務所を決める:免許の要件を満たす形態かを事前に確認
- 法人設立または個人事業の開業:取引先との関係上、法人を選ぶケースが多い
- 免許申請:知事免許の場合は都道府県の窓口へ。審査に一定期間かかる
- 保証協会への加入:分担金の納付を経て営業開始
- 資金調達の枠を作る:仕入れ資金の調達先を確保する
審査期間は自治体や時期によって差があるため、逆算して動く必要があります。会社に在籍したまま準備を進める場合は、競業避止や副業の規定を就業規則で確認してください。
5. 生活防衛資金をどう見るか
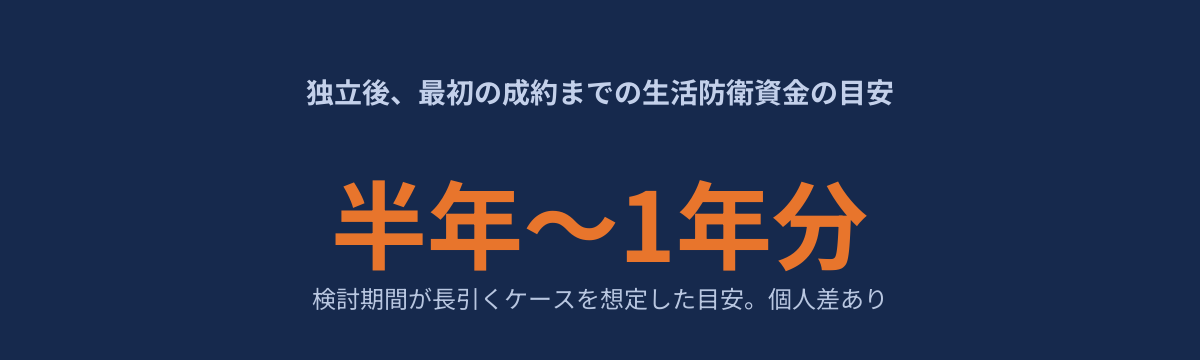
用地仕入れは、着手から決済まで数か月から年単位かかる仕事です。独立直後に動き出した案件が入金になるまで、相応の期間を無収入で過ごす前提になります。
会社員時代の感覚で「半年分あれば」と考えると足りなくなりがちです。案件が1本動かなかっただけで期間が伸びるため、余裕を持った設計が要ります。収入がどう作られるかは、このあとの章で型に分けて整理します。
6. 独立後の収入は3つの型に分かれる
独立後の収入は、会社員時代の成果報酬とは組み立てが違います。出どころで分けると3つの型になり、それぞれ必要な資金と入金までの期間が大きく異なります。
| 型 | 収入の出どころ | 必要な資金 | 入金までの期間 |
|---|---|---|---|
| 仲介型 | 売買の媒介報酬 | 小さい | 比較的短い |
| 自己仕入れ転売型 | 仕入れ値と売却値の差 | 大きい | 長い |
| アドバイザリー型 | 調査・助言の業務委託料 | ほぼ不要 | 短い |
仲介型は、売主と買主のあいだに入って報酬を得る形です。媒介報酬には上限が定められており(宅地建物取引業法第46条および国土交通大臣の定める報酬額)、上限を超える請求はできません。1件あたりの金額は読みやすい反面、案件数を積まないと収入になりません。
自己仕入れ転売型は、自分で土地を買って、造成や区割りを経て売る形です。1件の利益は大きくなりますが、購入資金と保有期間中のコストを自分で背負います。
アドバイザリー型は、現地調査、法令上の制限の確認、事業収支の作成といった作業を業務として請ける形です。資金は要りませんが、単価は前の2つより下がります。
7. 入金のタイミングと、柱を増やす順番
会社員なら、成果報酬の計上が遅れても毎月の給与は入ります。独立するとその土台がありません。仲介であれば契約から決済まで、自己仕入れであれば購入から売却までのあいだ、収入はゼロで支出だけが続きます。
- 入金の谷:開業から最初の決済まで数か月かかる。その間の生活費と固定費を先に見積もる
- 案件の偏り:決済が重なる月と、まったく無い月がある。季節で決まるわけではないぶん読みにくい。月割りで考えると誤る
- 信用の不足:会社の看板がなくなると、金融機関も仲介会社も一度様子を見る。実績を示す材料が要る
3番目が意外に重い。仕入れの腕より先に、取引相手からの信用を一から積み直す期間が必要になります。会社員のうちに関係を作っておいた仲介会社や地主が、そのまま独立後の情報経路になります。
柱を作る順番は、入金が早く資金の要らないものからが安全です。アドバイザリーと仲介で月々のキャッシュを作り、手元資金が積み上がってから自己仕入れに踏み込む。逆の順番で始めると、最初の1件が長引いただけで資金が尽きます。
自己仕入れに進む段階では、買う前に出口が見えていることが条件になります。売り先の当てがない土地を在庫として持つのが、いちばん危険な形です。
8. 軌道に乗せやすい人の共通点
制度も資金もクリアしたうえで、実際に続く人には共通点があります。
情報の入手経路を個人で持っている。地主、地場の不動産業者、士業、金融機関。会社の看板ではなく自分に情報が入る状態を作れているか。ここは在職中にしか作れません。
売り先を持っている。仕入れた土地を卸す先、つまりデベロッパーやビルダーとの関係です。仕入れる力より、出口を持っているかどうかが独立後の明暗を分けます。買えても売れなければ、在庫と金利だけが残ります。
目利きが数字で説明できる。会社員時代は稟議という形で判断を検証してもらえますが、独立後は自分しかいません。事業収支を自分で組み、リスクを自分で読む力がそのまま生存率になります。
9. 会社員のうちにやっておきたいこと
独立を今すぐ考えていない人にも意味がある項目です。
ひとつは、担当した案件の記録を残しておくこと。土地の条件、判断の根拠、稟議での指摘、結果。これは独立の判断材料になるだけでなく、転職時の職務経歴書にもそのまま使えます。書き方は職務経歴書の整理の仕方をまとめた記事へ。
もうひとつは、仕入れ以外の工程に触れておくこと。設計や販売、資金調達の現場を知っていると、独立後に全体を回しやすくなります。社内でのキャリアの広げ方は用地仕入れ営業のキャリアパスの記事で扱っています。
10. よくある質問
一人でも独立できますか
制度上は可能です。自分が宅建士であれば専任の要件を満たせます。ただし調査・交渉・資金繰り・事務をすべて一人で回すことになるため、案件を同時に複数動かすのは難しくなります。
前職の取引先をそのまま引き継いでよいですか
就業規則の競業避止条項や、在職中に得た営業秘密の扱いが問題になり得ます。退職前に規定を確認し、必要であれば専門家に相談してください。関係先への挨拶も、退職の進め方と切り離せません。段取りは退職の切り出し方の記事にまとめました。
副業として始められますか
勤務先の就業規則に反しない範囲か、また同業他社との競合にあたらないかを先に確認してください。宅地建物取引業を営む場合は免許が前提になるため、片手間での開始は現実的ではありません。
独立せずに収入を上げる方法はありますか
成果連動の比率が高い会社への転職、あるいは責任者ポジションへの昇進が現実的な選択肢です。独立はリスクを取る代わりに上限を外す手段であって、収入を上げる唯一の道ではありません。相場の全体像は年収相場を整理した記事をどうぞ。
未経験から独立を目指せますか
まず会社で実務を積むのが現実的です。情報経路と売り先がないまま独立しても、案件が入ってきません。入口は未経験から用地仕入れ営業に転職する方法にまとめました。
まとめ
用地仕入れからの独立は、免許と資金という入口のハードルより、情報の入手経路と売り先という出口の準備で決まります。どちらも会社員のうちにしか作れません。
今すぐ独立しない場合も、この視点で日々の案件を見ておくと、自分の市場価値がどこにあるかが見えてきます。社内でのキャリアは昇進ルートの記事で続けて扱っています。
出典・参考情報(2026年9月20日確認)
- 宅地建物取引業法第3条(免許。事務所の所在により国土交通大臣免許または都道府県知事免許。有効期間5年)
- 宅地建物取引業法第25条(営業保証金の供託。主たる事務所1,000万円)
- 宅地建物取引業法第64条の9(保証協会の社員が納付する弁済業務保証金分担金。主たる事務所60万円)
- 宅地建物取引業法第31条の3(事務所ごとの専任の宅地建物取引士の設置。業務に従事する者5人に1人以上)
- 宅地建物取引業法第46条および国土交通大臣が定める報酬の額(媒介報酬の上限)
※保証協会の入会金・年会費、事務所要件の運用、免許審査の期間は協会や自治体によって異なります。開業にあたっては必ず所管の窓口および専門家にご確認ください。本記事の費用に関する記述は制度上の金額と一般的な目安を示したもので、個別の開業費用を保証するものではありません。
対象は