手付解除の根拠は民法第557条、債務不履行による解除は第541条と第542条にあります。融資特約の白紙解除を定めた条文は、民法にも宅建業法にもありません。宅建業法の手付の規制(第38条・第39条)は、仕入れの契約には当たりません。
契約書を受け取ったら、手付解除の期限、融資特約の期限と対象の金融機関、違約金の定め、解除の通知の方法、引渡しの時期の5つに印を付けてください。
契約を結んで手付を渡したあとで、融資の審査が通らない。稟議で条件が戻ってきた。調査で想定外のものが出た。そうなったとき「手付は戻るのか、飛ぶのか」と聞かれて、契約書のどこを根拠に答えるでしょうか。
民法と宅地建物取引業法の原文をe-Gov法令検索で引きました。書いていないと言うときは、どの法をどの語で調べて見当たらなかったのかを添えています。判例の読み方と、個別の契約書の文言の解釈は、事案ごとに結論が動きます。自社の契約書については、弁護士に確認してください。
1. 手付の条文は、民法第557条の1つだけ
手付の条文に入る前に、契約がいつ成立するかを押さえます。契約は、申込みに対して相手方が承諾したときに成立します(民法第522条第1項)。書面の作成その他の方式は、法令に特別の定めがある場合を除いて要りません(同条第2項)。仕入れの現場では契約書に署名した時点を「契約した」と呼びますが、条文は方式を成立の条件にしていません。
民法全体を「手付」で検索すると、出てくる条は第557条の1つだけでした。「解約手付」「証約」という語は、民法にも宅建業法にも見当たりません。手付にいくつか種類があるという整理は、条文の外の説明です。
買付の段階は、第557条が働くより前です。買付証明書に何を書くのか、出した時点で何が起きるのかは、買付証明書の書面の読み方で条文から確かめました。手付の条文が働くのは、契約が成立してからです。
2. 手付で解除できるのは、相手が履行に着手するまで
第557条第1項は、買主が売主に手付を交付したとき、買主はその手付を放棄し、売主はその倍額を現実に提供して、契約の解除ができると定めています。続くただし書が、いつまで解除できるかを決めています。解除する側から見た相手方が、契約の履行に着手した後は、解除できません。
自社(買主)が手付を放棄して解除したいときは、売主が履行に着手していないことが条件です。売主が倍額を提供して解除してくる余地があるかを見るなら、確かめるのは自社が履行に着手しているかどうかです。
肝心の「履行に着手」の中身は、民法第557条にも宅建業法第39条にも書かれていません。両法を「着手」で検索しました。宅建業法で当たったのは第39条だけです。民法では、第557条のほかに第201条、第234条、第617条、第853条、第855条に当たりましたが、どれも工事や建築、耕作、財産の調査の着手を指しています。売買の履行の着手を定義した条は、どちらの法にもありませんでした。何が着手に当たるかは、行為の中身や契約の内容で結論が動きます。個別の案件は弁護士に確認してください。
契約書に、手付解除の期限が日付で書かれていることがあります。条文の線は相手方の着手で、契約書の期限は日付です。2つは別の線なので、契約書を受け取ったら、その日付が書いてあるか、書いてあるならいつかを先に見てください。着手の議論に入る前に、自社が動ける範囲が分かります。測量や解体を契約の直後に発注するときは、その発注が履行の着手と見られる余地がないかを、発注の前に社内で確かめてください。
3. 手付で解除したとき、お金はどう動くのか
買主から解除するなら、渡した手付を放棄します。売主から解除するなら、受け取った手付の倍額を現実に提供します(民法第557条第1項)。条文は「現実に提供して」と書いています。解除を伝えるだけでは足りず、倍額を実際に差し出すことが要ります。解除は相手方に対する意思表示で行い、いったんした意思表示は撤回できません(第540条)。
第557条には第2項があります。通常の解除では、解除をしても損害賠償の請求は妨げられません(第545条第4項)。第557条第2項は、この第545条第4項を手付解除には適用しないと定めています。そのため、手付解除をした側が、手付の放棄か倍額の提供のほかに、相手方から損害賠償を請求される条文上の根拠はありません。
手付の額は、民法には定めがありません(第557条は額に触れていません)。宅建業法には業者が自ら売主となるときの上限がありますが、仕入れには当たりません。理由は4章に書きます。額は契約書に書かれた数字で決まります。
4. 宅建業法の手付の規制は、仕入れの契約には当たらない
住宅の売買の解説で見かける「手付は代金の2割まで」「業者が売主なら、手付はどんな性質でも買主が放棄して解除できる」は、宅地建物取引業法第39条の話です。第39条第1項は、宅地建物取引業者が自ら売主となる売買で、代金の額の十分の二を超える額の手付を受領できないと定めています。第2項は、受領した手付がいかなる性質のものであっても、買主は放棄して、業者は倍額を現実に提供して解除できるとしています。ただし、相手方が契約の履行に着手した後はできません(同項ただし書)。この線は、民法第557条第1項ただし書と同じ形です。債務の不履行を理由とする解除に伴う損害賠償の予定と違約金の合計を、代金の額の十分の二までに抑える第38条も、同じく業者が売主となる売買の規定です。
第38条は「宅地建物取引業者がみずから売主となる」売買、第39条は「自ら売主となる」売買を対象にしています。仕入れでは買主が自社、つまり宅地建物取引業者です。売主が個人や業者でない法人なら、どちらにも当たりません。売主が業者のときは、第78条第2項が「第三十三条の二及び第三十七条の二から第四十三条までの規定は、宅地建物取引業者相互間の取引については、適用しない」と定めています。「第三十七条の二から第四十三条まで」は範囲の書き方なので、その間にある第38条と第39条が外れます。
売主が個人でも業者でも、仕入れの契約に第38条・第39条は当たりません。手付の額と性質、解除できる条件は、民法第557条と契約書に書かれた文言で決まります。契約書に「手付は違約手付とする」「手付解除はできない」といった定めがあるとき、第557条の読み方がどう変わるかは、条文からは言えません。契約書の該当条項を持って、弁護士に確認してください。
書面の側は、業者間でも残る
第78条第2項が外す範囲は第37条の2からなので、第37条は外れません。仕入れでは自社が宅地建物取引業者で、自ら当事者として契約を結びます。売主に対して遅滞なく書面を交付するのは、自社です。書面には、契約の解除に関する定めがあるときはその内容(第37条第1項第7号)、損害賠償額の予定または違約金に関する定めがあるときはその内容(第8号)、天災その他不可抗力による損害の負担に関する定めがあるときはその内容(第10号)を載せます。「定めがあるとき」の規定なので、定めを置くことを義務づける条文ではありません。手付解除の期限や白紙解除の条件を契約に入れたなら、その内容は自社が交付する書面にも書くことになります。
5. 融資特約(白紙解除)は、民法にも宅建業法にも書かれていない
融資特約は、買主が金融機関から借りて代金を払うことを前提に置く特約です。融資が受けられなかったときに、手付を返して契約を白紙に戻す、という約束をします。民法と宅建業法の全条を「融資」「ローン」「白紙」で検索しましたが、融資特約を定めた条は見当たりませんでした。
「金銭の貸借のあつせん」は、宅建業法では第32条(誇大広告等の禁止)、第35条第1項第12号(重要事項)、第37条第1項第9号(契約の書面)の3か条に出ます。仕入れで関わるのは後の2つです。あっせんした融資が成立しないときの措置を、重要事項と契約の書面に載せる規定です。自社が直接、金融機関から借りる仕入れの融資は、ここで言うあっせんには当たりません。媒介業者が金融機関をあっせんしたのなら、第35条第1項第12号と第37条第1項第9号の話になります。
条文が無い以上、白紙解除の根拠は契約書の特約の文言です。特約の書き方は2つに分けて読めます。1つは「融資が受けられなかったときは契約は効力を失う」と書く形で、これが解除条件です。解除条件付法律行為は、条件が成就した時からその効力を失います(民法第127条第2項)。この形では、条文の上で解除の通知は要りません。もう1つは「融資が受けられなかったときは契約を解除できる」と書く形で、これは契約で定めた解除権です。解除は相手方に対する意思表示で行います(第540条第1項)。この形では、通知を出さなければ解除になりません。
解除条件の形のときは、条件の規定が参照先になります。条件付法律行為の各当事者は、条件の成否が未定である間は、条件が成就した場合にその法律行為から生ずべき相手方の利益を害することができません(第128条)。条件が成就すると不利益を受ける当事者が故意に成就を妨げたときは、相手方はその条件が成就したものとみなすことができ(第130条第1項)、条件が成就すると利益を受ける当事者が不正に成就させたときは、相手方は成就しなかったものとみなすことができます(同条第2項)。買主が融資の申込みを遅らせたときに第2項に当たるかは、特約の書き方と事案によります。条件が成就して契約が効力を失ったときに、受け取った手付をどう返すかは、民法の「条件及び期限」の節(第127条から第137条)に書かれていません。11か条の全文を「返」と「原状」で調べました。特約に定めが無いときに何を根拠に戻るのかは、民法のほかの条と判例によります。
契約で定めた解除権の形で解除したときは、各当事者が相手方を原状に復させる義務を負います(第545条第1項)。手付を受け取っているのは売主なので、売主が返し、受領の時からの利息を付けます(第2項)。白紙解除でこの原則をそのまま使うのか、利息なしと書いてあるのかは、契約書で決まります。
融資特約について、契約書で確かめる5点
特約の文言は契約書ごとに違うので、受け取った契約書の中で次の5点を確かめます。1つめは、特約の書き方です。解除条件の形か、契約で定めた解除権の形かを見ます。2つめは、融資の対象になっている金融機関です。1行だけに限定されていると、別の金融機関で否決されたときに特約が使えません。3つめは、「融資が否決されたとき」の定義です。口頭で結果を伝えられた時点を指すのか、否決の通知が書面で出た時点を指すのかで、期限の起算が変わります。4つめは、白紙解除ができる期限です。融資の本審査の結果が出る時期より前に切れていないかを見ます。5つめは、解除の通知の方法と、手付の返還の時期と方法です。
6. 手付解除でも白紙解除でもない解除は、損害賠償の話になる
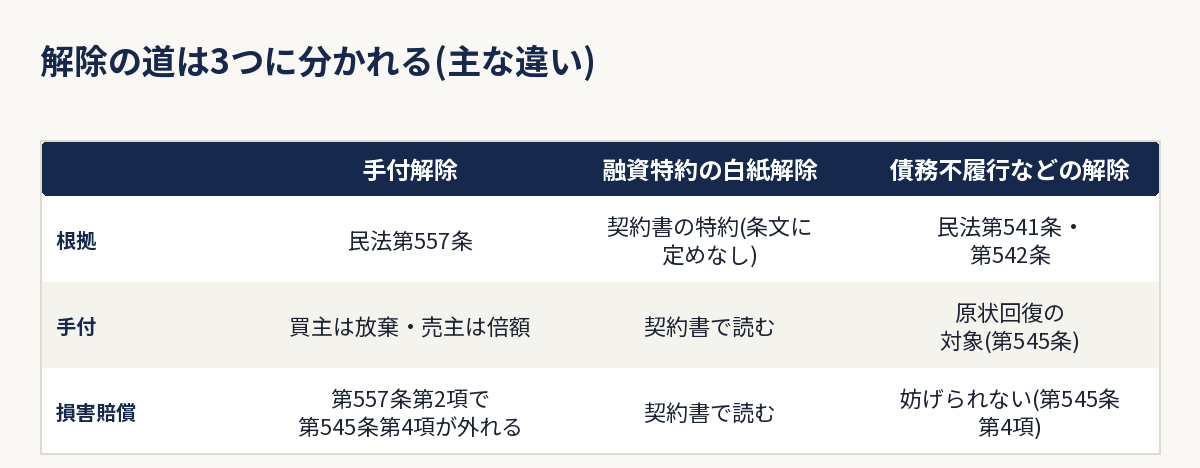
相手が約束を守らない、あるいは自社が守れないときの解除は、手付解除とは別の道です。相当の期間を定めて履行を催告し、その期間内に履行がなければ解除できます(民法第541条)。期間を過ぎた時点の不履行が、その契約及び取引上の社会通念に照らして軽微なときは、解除できません(同条ただし書)。債務の全部の履行が不能なとき、債務者がその債務の全部の履行を拒絶する意思を明確に表示したときなどは、催告なしに解除できます(第542条第1項第1号・第2号)。
この道で解除すると、各当事者は、その相手方を原状に復させる義務を負います(第545条第1項)。受け取った手付も返還の対象になります。売主が返すときは、受領の時からの利息を付けます(第2項)。ただし、解除と損害賠償は別の話で、第545条第4項により、解除をしても損害賠償の請求は妨げられません。債務の不履行による損害賠償は第415条に定めがあります。その不履行が、契約その他の債務の発生原因及び取引上の社会通念に照らして債務者の責めに帰することができない事由によるものであるときは、債務者は賠償の義務を負いません。
契約に違約金の定めがあるときは、第420条が効きます。当事者は損害賠償の額を予定でき(第1項)、予定しても履行の請求や解除権の行使は妨げられず(第2項)、違約金は賠償額の予定と推定されます(第3項)。「違約手付」という語は、民法にも宅建業法にも見当たりません。手付の名がついた金額が、手付解除の対価なのか、違約金なのかは、契約書の文言で読むことになります。
調査で想定外のものが出たとき、それを理由に契約を解除できるかは、契約書の文言次第です。契約の前にどこまで調べられるかは、条文から先に読めます。盛土や擁壁が問題になる土地なら、許可が要る区域かどうかは盛土規制法の許可が要る区域と工事で確かめられます。
7. 決済の前に古家が滅失したら、手付は戻るのか
契約から決済までの間に、古家が火災で焼けることがあります。建物も売買の目的に含めた契約なら、売主の引渡しの債務のうち、建物の部分が履行できなくなります。
当事者双方の責めに帰することができない事由で債務を履行することができなくなったときは、債権者は反対給付の履行を拒むことができます(民法第536条第1項)。条文は「債務を履行することができなくなったとき」とだけ書いていて、建物の部分だけが履行できなくなったときに、代金のどこまでを拒めるのかは書いていません。
解除まで進める道は、履行できなくなった範囲で分かれます。債務の一部の履行が不能なときは、その一部を解除できます(第542条第2項第1号)。残存する部分のみでは契約をした目的を達することができないときは、全部を解除できます(第542条第1項第3号)。解体して土地を使う仕入れで、古家が焼けたあとに残る土地だけで目的を達せるかは、契約の目的次第で、条文からは言えません。解除をしたときは、各当事者が相手方を原状に復させる義務を負うので(第545条第1項)、手付も返還の対象です。一部だけ解除したときに手付がどこまで戻るかは、条文からは言えません。
境目は引渡しです。売主が目的物を引き渡したあとに、双方の責めに帰することができない事由で滅失または損傷しても、買主は、履行の追完の請求、代金の減額の請求、損害賠償の請求、契約の解除のいずれもできません。代金の支払も拒めません(第567条第1項)。民法は、物権の設定及び移転は当事者の意思表示のみによって効力を生ずると定めていますが(第176条)、危険の移転が基準にしているのは所有権ではなく引渡しの時点です。
第567条が基準にしているのは引渡しなので、古家付きの土地では、引渡しをいつ行うと契約書に書いてあるかを確かめてください。鍵を先に渡す形が引渡しに当たるかは、条文からは言えません。天災その他不可抗力による損害の負担の定めがあれば、その内容は自社が交付する書面にも載ります(宅建業法第37条第1項第10号)。
8. 条文の線を、稟議で説明できる形に直す
ここまでに出た線は、どれも稟議の資料の項目になります。「手付を打って大丈夫か」と聞かれたときに答えるのは、最大でいくら戻らないのか、いつまでなら解除できるのか、融資が通らなかったときにどうなるのかの3つです。契約書の日付と条件を、条文の根拠を添えて並べてください。
- 手付の額と、手付解除の期限の日付(民法第557条)。期限の定めが無ければ、無いと書く
- 融資特約があるなら、特約の書き方(解除条件か、契約で定めた解除権か)、対象の金融機関、否決の定義、白紙解除の期限、手付の返還の時期と方法
- 違約金の定めの有無と、その額(民法第420条)
- 解除の通知の方法と、通知を出す宛先
- 引渡しの時期と、引渡しの前に滅失したときの負担の定め(民法第567条、宅建業法第37条第1項第10号)
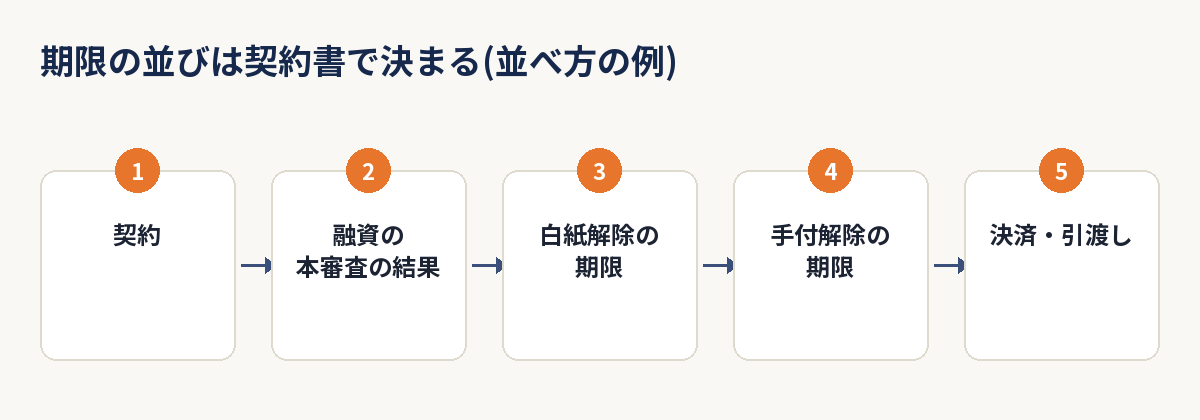
融資の本審査の結果が出る日と、白紙解除の期限、手付解除の期限、決済日の順番も、一緒に並べて見ておきます。売主が見ているのは代金が入る日です。決済を後ろに置くほど、売主は別の買主を探しやすくなります。この見方は用地仕入れの失注の原因で書きました。期限をいつに置くかは、売主の事情と、自社の融資の審査の日程の両方で決まります。どちらも確かめてから、稟議に書く日付を決めてください。
9. よくある質問
手付の額に上限はありますか
民法には、手付の額を定めた条文が見当たりません(第557条は額に触れていません)。宅建業法第39条第1項の「代金の額の十分の二」は、業者が自ら売主となる売買の規定です。売主が業者でなければ第39条の対象外で、売主も業者なら第78条第2項で外れます。どちらでも、仕入れの契約には当たりません。額は契約書の数字で決まります。
融資が通らなかったら、必ず手付は戻りますか
戻ることを定めた条文はありません。民法・宅建業法を「融資」「ローン」で検索しても融資特約の条は見当たらず、戻るかどうかは契約書の特約の文言で決まります。特約の書き方(解除条件の形か、契約で定めた解除権の形か)、対象の金融機関、否決の定義、白紙解除の期限、解除の通知と手付の返還の5点を、契約書で確かめてください。
相手が履行に着手したあとは、もう解除できないのですか
手付による解除は、相手方が履行に着手した後はできません(民法第557条第1項ただし書)。ただし、債務不履行による解除(第541条、第542条)や、契約書の特約による解除は、別の根拠です。何が着手に当たるかは条文に書かれておらず、個別の案件は弁護士に確認してください。
まとめ
手付で解除できるのは、相手方が履行に着手するまでです(民法第557条第1項)。債務不履行による解除は第541条と第542条、損害賠償と違約金は第415条と第420条が根拠になります。引渡しの前に滅失したときは第536条と第542条、引渡しのあとは第567条です。
民法で手付を定めた条は、第557条の1つだけです。宅建業法の手付の規制(第38条・第39条)は、仕入れの契約には当たりません(売主が業者でなければ対象外、売主も業者なら第78条第2項)。融資特約を定めた条文は、民法にも宅建業法にもなく、特約の文言で決まります。
出典・参考情報(2026年11月6日確認)
- 民法(明治29年法律第89号)第127条(条件が成就した場合の効果)、第128条(条件の成否未定の間における相手方の利益の侵害の禁止)、第130条(条件の成就の妨害等)、第176条(物権の設定及び移転)、第415条(債務不履行による損害賠償)、第420条(賠償額の予定)、第522条(契約の成立と方式)、第536条(債務者の危険負担等)、第540条(解除権の行使)、第541条(催告による解除)、第542条(催告によらない解除)、第545条(解除の効果)、第557条(手付)、第567条(目的物の滅失等についての危険の移転)
- 宅地建物取引業法(昭和27年法律第176号)第32条(誇大広告等の禁止)、第35条第1項第12号(重要事項。金銭の貸借のあつせん)、第37条(書面の交付。第1項第7号=契約の解除、第8号=損害賠償額の予定・違約金、第9号=貸借のあつせん、第10号=不可抗力による損害の負担)、第38条(損害賠償額の予定等の制限)、第39条(手付の額の制限等)、第78条第2項(宅地建物取引業者相互間の取引への適用除外)
- 条文はe-Gov法令検索の原文(2026年11月2日取得分)で確認しました
※本記事は法令の一般的な整理であり、個別の契約に対する法律上の助言ではありません。手付の額と性質、解除の条件、融資特約の文言は契約書ごとに異なります。個別の契約書は、弁護士などの専門家に確認してください。法令は改正されることがあります。
対象は